
Je n'ai pas d'apport personnel, puis-je faire un prêt immobilier ?
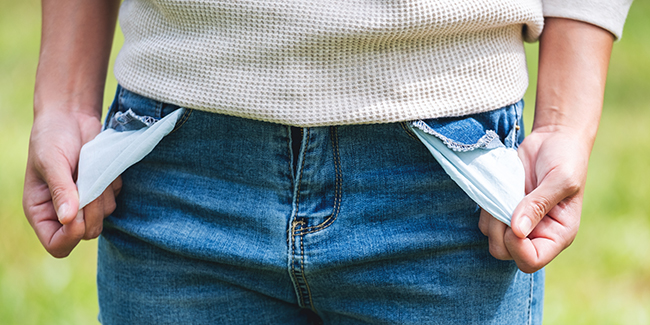
Lorsqu’une banque octroie un crédit immobilier, elle exige que le demandeur contribue à son propre projet par un apport personnel. Cette somme est-elle indispensable ?
Vous souhaitez savoir si l’apport personnel est obligatoire pour emprunter ? Les établissements bancaires peuvent accorder un prêt immobilier sans apport sous certaines conditions. Tous les détails.
Qu’est-ce qu’un apport personnel ?
L’apport personnel correspond à la somme que l’emprunteur est prêt à injecter dans son projet immobilier et dont il dispose déjà indépendamment du montant demandé. Par convention, les banques réclament un apport correspondant au moins à 10 % du crédit. Toutefois, il est possible de faire un apport de 20 %, 30 % voire plus.
A quoi sert l’apport personnel ?
L’apport personnel rassure la banque quant à la capacité d’épargne du demandeur en prouvant que malgré ses charges, ce dernier est en mesure de mettre de l’argent de côté dans la durée. En d’autres termes, cette somme permet à l’emprunteur de montrer au prêteur qu’il pourra rembourser son prêt immobilier sans faillir.
La banque utilisera cet argent pour couvrir les frais annexes au prix du logement. Il s’agit des frais de dossier qu’elle perçoit, des frais de notaire (représentant 2 à 3 % du prix du bien immobilier pour un achat dans le neuf), des frais de courtage.
Comment se constituer cet apport ?
L’apport personnel peut être le résultat de l’épargne, d’économies personnelles, de la revente d’un bien, d’un prêt-relais, d’un héritage, d’une donation ou encore d’une participation d’entreprise. Certains livrets d’épargne spécifiques à l’immobilier et certains prêts aidés peuvent également être considérés comme une forme d’apport personnel par les établissements de crédit. Parmi eux, on trouve : le plan épargne logement (PEL), le compte épargne logement (CEL), le prêt à taux zéro (PTZ), le prêt Action Logement.
Obtenir un prêt immobilier sans apport, est-ce possible ?
Les emprunteurs ne sont pas tous en mesure de se constituer un apport personnel pour convaincre la banque de débloquer les fonds. Heureusement, celui-ci n’est pas obligatoire pour obtenir un crédit immobilier. Il est donc tout à fait possible de négocier avec l’établissement pour obtenir un emprunt à 100 %.
Il faut savoir que face à une banque qui accepte d’accorder un crédit immobilier sans apport, l’emprunteur n’a pas pour autant la garantie que sa demande soit acceptée. En effet, aux yeux de cet organisme, il représente inévitablement un risque plus élevé (capital demandé plus important, taux d’endettement proche du seuil maximal de 33 %, durée de remboursement allongée…). Sa décision dépendra essentiellement de la solidité du dossier qui lui est présenté et des arguments mis en avant par son futur client.
Conseils pour décrocher un prêt immobilier sans apport
Vous avez décidé de souscrire un prêt immobilier sans apport ? Ces conseils vous aideront à convaincre la banque.
1 - Présenter un bon profil d’emprunteur
La banque estime qu’un « bon » profil d’emprunteur réunit plusieurs critères :
- Une situation professionnelle stable (CDI ou statut de fonctionnaire, ancienneté dans l’entreprise ou l’administration).
- Des revenus élevés permettant de justifier d’un taux d’endettement inférieur à 33 %.
- Une volonté d’épargner.
- Une gestion cohérente des finances (absence d’achats inconsidérés et de crédits à la consommation pour des raisons de confort).
- L’absence de dettes (pas de crédits en cours ni de découverts bancaires au cours des derniers mois).
Evidemment, d’autres paramètres peuvent être pris en compte par la banque pour évaluer le niveau de risques d’un emprunteur (son âgé, sa situation matrimoniale, le nombre d’enfants à charge).
2 - Avoir un profil jeune
Les jeunes qui souhaitent accéder à la propriété sans apport personnel peuvent convaincre plus facilement la banque de leur accorder un prêt immobilier. En effet, avant un certain âge, l’absence de fonds personnels est compréhensible car, en raison de son manque d’expérience, le demandeur n’a pas encore eu le temps d’épargner. Dans cette situation, le prêteur peut se montrer conciliant, à condition de présenter, en parallèle, un bon profil d’emprunteur.
3 - Avoir un projet d’investissement locatif
Lorsque l’achat immobilier neuf est un investissement locatif, les conditions fixées par les banques évoluent quelque peu. L’emprunteur ne vivra pas dans le logement financé et pourra utiliser ses loyers pour rembourser une grande partie de ses mensualités d’emprunt. En tant qu’investisseur particulier, il peut également bénéficier d’avantages fiscaux comme le dispositif Pinel qui permet d’obtenir une réduction d’impôt proportionnelle à la durée de location du logement.
Dans le cas d’un projet d’investissement locatif, l’octroi d’un prêt immobilier sans apport n’est pas systématique. Pour prendre sa décision, la banque analysera la solidité du projet et notamment la rentabilité escomptée. Le fait d’être déjà propriétaire de sa résidence principale pouvant servir de garantie au prêt immobilier est un atout de taille.
Pourquoi faire appel à un courtier en crédit immobilier ?
Après plusieurs mois de recherche, vous ne parvenez pas à trouver un établissement qui accepte de vous octroyer un crédit immobilier sans apport ? N’hésitez pas à faire appel à un courtier ! Cet expert du marché vous aidera à mettre en concurrence les banques susceptibles de vous accorder ce type de financement et négociera des conditions d’emprunt optimales au regard de votre dossier.
Concrètement, passer par l’intermédiaire d’un courtier spécialisé en crédit immobilier permet de gagner du temps et de réaliser des économies conséquentes.
Zoom sur les alternatives au prêt immobilier sans apport
Si vous n’êtes pas en mesure de présenter un dossier solide à votre banquier, sachez qu’il existe des alternatives au prêt immobilier sans apport. Vous pouvez par exemple recourir à l’une de ces solutions :
- Un prêt à taux zéro renforcé (PTZ +) ;
- Un prêt accession sociale (PAS) ;
- Un prêt Action Logement ;
- Un prêt conventionné.
Ces prêts aidés sont souscrits pour compléter un crédit immobilier amortissable. Ils sont accordés sous conditions et peuvent combler l’absence d’apport personnel. Pour en savoir plus, vous pouvez vous renseigner auprès de votre courtier qui vous détaillera les prêts aidés auxquels vous êtes éligible.
Autres dossiers
-
 Obtenir un prêt immobilier avec une hypothèque : conseils
Vous êtes déjà propriétaire d’un bien et souhaitez souscrire un second crédit immobilier pour financer un investissement locatif ou l’achat d’une résidence secondaire ? Avez-vous pensé au prêt...
-
 Crédit immobilier sans avoir à déplacer tous ses comptes : est-ce possible ?
Vous souhaitez souscrire un prêt immobilier sans avoir à déplacer tous vos comptes ? La domiciliation des revenus dans la banque prêteuse est souvent imposée aux emprunteurs. Comparateur Crédit...
-
 Quel est le délai de réponse d'un courtier en prêt immobilier ?
Vous avez prévu de faire appel à un courtier pour vous aider à trouver un prêt immobilier ? Sous quel délai ce professionnel est-il en mesure d’apporter une réponse ? Comparateur Crédit Immobilier !...
-
 Combien je peux emprunter sans apport pour une maison ou un appartement ?
Il est généralement établi qu’il faut disposer d’au moins 10 % du prix de vente pour obtenir un crédit immobilier. Pour autant, cette base de calcul n’est pas strictement appliquée par les banques....
-
 Promesse d'embauche et crédit immobilier : comment faire ?
Pour emprunter, il est nécessaire de justifier de revenus réguliers provenant si possible d’un emploi stable. Mais il peut arriver qu’une occasion se présente sur le marché immobilier au moment même...
-
 Quelles spécificités sur le crédit immobilier pour une construction de maison neuve ?
Vous avez un projet de construction de maison ? Pour le financer, vous devrez probablement souscrire un crédit immobilier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Pour faire...
-
 Peut-on financer sa cuisine avec son prêt immobilier ?
Vous avez envie de redécorer ou de rénover entièrement votre cuisine ? Ce financement peut-il être inclus dans un prêt immobilier ? Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Le...
-
 Peut-on obtenir un prêt immobilier sans justificatif ?
Vous souhaitez obtenir des renseignements sur le prêt immobilier sans justificatif ? Voici tout ce qu’il faut savoir. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! De nombreux ménages...
-
 Crédit immobilier sur 5 ans ou 60 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 5 ans ou 60 mois ? Découvrez comment obtenir le meilleur taux. Les meilleurs taux fixes pour un crédit immobilier s’établissent à près de 1 %. Plus...
-
 Qu'est-ce qu'un prêt immobilier conventionné ?
Vous souhaitez concrétiser votre projet immobilier ? Avez-vous pensé au prêt conventionné pour financer une partie de votre investissement ? Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Crédit immobilier pour enseignant : quelles spécificités ?
Vous êtes enseignant et souhaitez devenir propriétaire ? Découvrez les spécificités du crédit immobilier pour cette catégorie de fonctionnaires. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Crédit immobilier avec 2 CDI : acceptation du prêt garantie ?
La nature du contrat de travail représente l’un des principaux critères observés par les banques suite à une demande de crédit immobilier. Pour autant, avoir 2 CDI ne garantit pas d’obtenir un prêt....
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


