
Prêt Hypothécaire : une solution et une garantie pour votre crédit immobilier
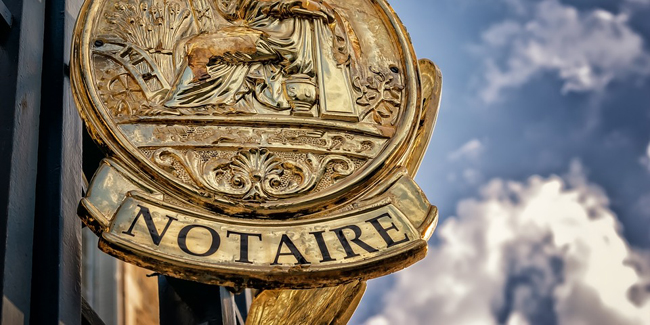
Le prêt hypothécaire permet d’obtenir des taux intéressants, c’est aussi un financement particulièrement adapté pour les gros montants et les durées longues, un prêt immobilier assurant la garantie du prêt immobilier et du financement.
Qu’est-ce qu’un prêt hypothécaire ?
Le prêt hypothécaire est un crédit immobilier dont le remboursement est garanti par le bien immobilier, c’est-à-dire qu’en cas de défaillance de l’emprunteur, le bien immobilier est saisi par le prêteur afin d’assurer le remboursement des sommes dues. Une situation extrême et rare car le recours à un médiateur sera fait au préalable. Le prêt hypothécaire permet de sécuriser le prêteur sur le remboursement des sommes dues, ce financement est particulièrement adapté lorsque les durées sont supérieures à 25 ans et lorsque les sommes engagées sont importantes.
Des banques sont spécialisées dans le prêt hypothécaire, avec inscription d’une hypothèque chez le notaire, l’autre garantie étant la caution bancaire, une garantie portée par une société de cautionnement qui se tourne vers l’emprunteur lorsqu’une défaillance de remboursement survient.
Comment mettre en place un prêt hypothécaire ?
Le prêt hypothécaire reprendre des démarches communes à un prêt immobilier, la banque va simplement demander à passer chez le notaire pour mettre en place l’hypothèque. Il s’agit de faire rédiger un acte authentique précisant que la banque sera désignée comme bénéficiaire en cas de défaillance de remboursement, un document qui est conservé pendant toute la durée du remboursement au bureau des hypothèques. A la fin du remboursement ou en cas de rachat du crédit hypothécaire, l’hypothèque est levée.
Dans le cadre de la mise en place de l’hypothèque, il est important de définir la valeur du bien immobilier, les banques font donc appel à des experts immobiliers afin d’évaluer le bien et de pouvoir définir une quotité hypothécaire, un pourcentage permettant de couvrir le financement souhaité. La capacité de remboursement de l’emprunteur doit donc être vérifiée avant la mise en place du contrat de crédit. Le passage chez le notaire entraine bien évidemment des frais d’hypothèques, pour la rédaction de l’acte authentique, qui seront inclus dans le contrat de crédit à l’habitat.
Obtenir un taux plus avantageux avec l’hypothèque
Si l’hypothèque apport des sécurités à la banque sur le remboursement des sommes, c’est aussi un excellent moyen de négocier de meilleures conditions de prêt. Le montant du bien immobilier ayant peu de chances de chuter, la garantie du remboursement est donc très efficace et permet à la banque de proposer des conditions avantageuses, que ce soit au travers du taux mais aussi au travers de la durée. Les seules banques à proposer des prêts immobiliers sur 35 ans s’appuient sur des garanties hypothécaires.
Pour valider un projet immobilier avec une garantie hypothécaire, il est important de se tourner vers les services de simulation en ligne. Ils permettent de définir le montant du financement et de calculer les frais d’hypothèques qui en découleront, c’est aussi l’opportunité pour l’emprunteur d’obtenir des propositions de financement avec les durées et les taux proposés actuellement. A noter que ce services est proposé gratuitement et sans contrainte d’engagement.
Autres dossiers
-
 Comment comparer les prêts immobiliers ?
Vous êtes à la recherche d’un crédit pour concrétiser votre projet immobilier ? Vous allez probablement démarcher plusieurs banques pour comparer leurs propositions. Comparateur Crédit Immobilier !...
-
 Comment financer une extension de maison ? Quel crédit ? Quel taux ?
Une extension de maison est un projet important, qui doit nécessiter de recourir à un financement sur mesure. Plusieurs solutions bancaires peuvent répondre à ce besoin autant choisir le bon crédit...
-
 Crédit immobilier : 6 conseils pour bien négocier un taux bas !
Plus de la moitié des Français sont propriétaires de leur résidence principale. La plupart d’entre eux financent leur bien par l’intermédiaire d’un crédit immobilier. Comparateur Crédit Immobilier !...
-
 Domiciliation bancaire et crédit immobilier : comment ça marche ?
Vous avez fait le tour des banques à la recherche d’un crédit immobilier et vous constatez au fil des discussions que le terme de domiciliation bancaire revient souvent ? Voici ce que dit la loi sur...
-
 Taux de crédit immobilier bas : taux fixe ou taux variable, comment choisir ?
Faut-il souscrire un crédit immobilier à taux fixe ou à taux variable ? Pour bien choisir, mieux vaut comparer ces deux formules. Obtenir un taux de crédit immobilier avantageux peut devenir un vrai...
-
 Crédit immobilier pour militaire ou gendarme : quelles spécificités ?
Vous êtes militaire ou gendarme et souhaitez contracter un crédit immobilier ? Votre statut vous permet d’obtenir plusieurs avantages auprès des banques. Comparateur Crédit Immobilier ! Gratuit et...
-
 Combien puis-je emprunter avec des revenus de 2500 € nets mensuels ?
Vous souhaitez investir dans l’immobilier ? Découvrez quel est le montant que vous pouvez emprunter avec des revenus de 2 500 euros nets mensuels. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Peut-on cumuler deux prêts immobiliers ? Un perso, l'autre pour du locatif ?
Souscrire deux prêts immobiliers est tout à fait envisageable, c’est avant tout la capacité à emprunter du demandeur qui permet de savoir si le cumul est possible. Voici tout ce qu’il y a à savoir...
-
 Parent solo (père ou mère) : peut-on contracter un crédit immobilier ?
Les parents célibataires, pères ou mères, peuvent emprunter pour acheter leur logement à condition de présenter une situation financière confortable. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Prêt immobilier pour maison à rénover : quelles démarches ?
Faire des travaux dans son logement a un coût. Qu’il s’agisse d’un nouveau bien immobilier ou d’une maison achetée il y a plusieurs années, cette opération nécessite souvent la souscription d’un prêt...
-
 Prêt immobilier : faut-il emprunter ou payer cash tout ou partie du bien ?
Certains Français songent à payer leur bien au comptant, en utilisant une épargne ou une rentrée soudaine d’argent, mais est-ce pour autant plus intéressant que faire un crédit bancaire ? Eléments de...
-
 Crédit immobilier sans caution, ni hypothèque : quelles conditions ?
Les banques sont particulièrement regardantes sur la solvabilité de leurs clients et posent plusieurs exigences avant d’accorder un crédit immobilier. Comparateur Crédit Immobilier ! Gratuit et sans...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


