
 Les meilleurs taux
de crédit du moment
 Conseils et astuces
pour bien emprunter
 Proposition de crédit
en moins de 3 minutes
Crédit immobilier pour pompier : quelles spécificités ?
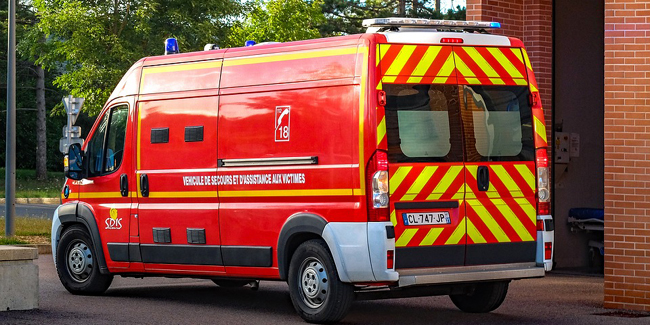
Vous êtes pompier et souhaitez contracter un prêt immobilier ? Votre statut vous permet d’obtenir certains avantages auprès des banques.
Si les pompiers sont régulièrement exposés au risque, des solutions efficaces ont été mises en place pour les accompagner dans leurs projets immobiliers. Quelles sont les spécificités du crédit immobilier pour pompier ? Que faire en cas de refus de prêt immobilier ? Toutes les explications.
Des mutuelles dédiées aux pompiers
En raison du risque que vous encourez en tant que pompier, la banque est généralement démunie pour vous proposer des garanties adaptées. Dans le meilleur des cas, l’établissement peut accepter de vous assurer en contrepartie de tarifs plus élevés pour les garanties de base comme le décès et la perte totale et irréversible d’autonomie (PTIA).
Pour garantir votre crédit à moindre coût, vous pouvez vous tourner vers des mutuelles spécialisées dans les métiers à risques. En effet, la loi Lagarde entrée en vigueur en 2010 vous autorise à choisir vous-même la société qui va assurer votre prêt immobilier. Ces assureurs spécialisés, souvent moins chers, proposent des formules adaptées à vos besoins et vous protègent alors que vous exercez une profession à risques. Plusieurs mutuelles sont adaptées aux pompiers : La Mutuelle nationale des sapeurs-pompiers de France (MNSPF), Intériale, Prévifrance.
Le recours à des prêts complémentaires
Les pompiers ont accès à des prêts aidés comme le Prêt accession sociale (PAS). Pour en bénéficier, vos ressources doivent être inférieures à un certain plafond qui dépend de vos charges de famille et de votre lieu de résidence. Le PAS peut être complété par un Prêt à taux zéro (PTZ), un Prêt Action Logement ou encore un prêt relais dans l’attente de la vente du logement précédent. Il ne peut toutefois pas être souscrit avec un crédit immobilier classique.
Pompier : que faire en cas de refus de prêt immobilier ?
L’obtention d’un crédit immobilier est conditionnée à la souscription d’une assurance emprunteur. Cette assurance a pour but de protéger la banque en cas de défaillance du souscripteur. Avant de faire une offre d’assurance de prêt au pompier, la société d’assurance analyse son profil. Si elle estime que les risques sont trop importants, elle peut refuser de le prendre en charge. En cas de refus d’assurance lié à l’exercice d’un métier à risques, il est possible de faire jouer la délégation d’assurance. Cela consiste à opter pour une assurance différente de celle proposée par le prêteur. Pour souscrire une assurance de prêt externe, il faut néanmoins que celle-ci comprenne des garanties au moins équivalentes à l’assurance de groupe.
Autre solution : faire appel à un courtier en assurance de prêt immobilier. Le courtier dispose d’un large réseau de partenaires auprès desquels il peut négocier les conditions d’assurance. Dans tous les cas, vous n’avez rien à perdre à passer par son intermédiaire.
Pour vous faire une idée des offres de crédit immobilier proposées sur le marché, n’hésitez pas à utiliser un comparateur en ligne.
Autres dossiers
-
 Prêt Hypothécaire : une solution et une garantie pour votre crédit immobilier
Le prêt hypothécaire permet d’obtenir des taux intéressants, c’est aussi un financement particulièrement adapté pour les gros montants et les durées longues, un prêt immobilier assurant la...
-
 Crédit immobilier sur 5 ans ou 60 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 5 ans ou 60 mois ? Découvrez comment obtenir le meilleur taux.Les meilleurs taux fixes pour un crédit immobilier s’établissent à près de 1 %....
-
 Un courtier immobilier gratuit et sans frais : est-ce que ça existe ?
Le courtier immobilier est un professionnel de la finance qui joue un rôle intermédiaire entre l’emprunteur et la banque ou l’organisme de prêt qui lui concède le crédit immobilier. Son...
-
 Obtenir un prêt immobilier à 70 ans : quelles sont les solutions ?
Même si les seniors peuvent souscrire un prêt immobilier après l’âge de 70 ans, cela reste rare compte tenu de la baisse des taux d’usure et du poids de l’assurance.Comparateur Crédit...
-
 Prêt immobilier avec CDD de la fonction publique : est-ce possible ?
L’obtention d’un prêt immobilier nécessite forcément pour un travailleur de la fonction publique de présenter un statut pérenne, c’est-à-dire un statut de titulaire ou éventuellement de...
-
 Comment bien préparer sa demande de prêt immobilier ?
Vous envisagez d’acheter une maison ou un appartement ? Obtenir un crédit immobilier auprès d’une banque est un passage quasiment obligé.Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Obtenir un prêt immobilier de 400 000 euros : méthode et comparateur de taux
Vous souhaitez obtenir un prêt immobilier d’un montant de 400 000 euros ? Découvrez comment concrétiser votre projet rapidement.Si vous envisagez de financer l’achat de votre logement ou sa...
-
 Combien d'apport personnel pour un prêt immobilier ?
L’apport personnel est un élément important dans une demande de prêt immobilier car il permet d’obtenir des conditions avantageuses pour son financement. Le taux fait partie de ces arguments...
-
 1er achat de maison sans apport : les banques vont-elles suivre un primo accédant ?
Emprunter sans avoir un apport personnel n’est pas aussi simple que cela peut le laisse paraître, recourir à un emprunt immobilier nécessite de fournir des garanties solides auprès des...
-
 Promesse d'embauche et crédit immobilier : comment faire ?
Pour emprunter, il est nécessaire de justifier de revenus réguliers provenant si possible d’un emploi stable. Mais il peut arriver qu’une occasion se présente sur le marché immobilier au...
-
 Combien puis-je emprunter avec des revenus de 2500 € nets mensuels ?
Vous souhaitez investir dans l’immobilier ? Découvrez quel est le montant que vous pouvez emprunter avec des revenus de 2 500 euros nets mensuels.Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Crédit immobilier pour une résidence secondaire : quel est le meilleur taux ?
Acheter une résidence secondaire nécessite de disposer d’une capacité d’endettement suffisante mais aussi de passer par l’étape de financement, l’obtention des meilleurs taux permet...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


