
Le prêt relais est-il un crédit immobilier classique ? Quelles spécificités ?
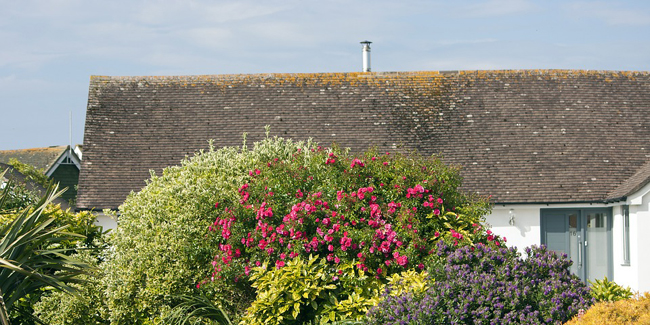
Le crédit relais est un prêt de transition qui permet d’acheter un nouveau bien immobilier sans avoir vendu le bien actuel. C’est un crédit immobilier spécifique, répondant à un besoin particulier et qui dispose de conditions particulières.
Principe et particularités du prêt relais immobilier
Un prêt relais permet à un propriétaire d’acheter une nouvelle maison ou un nouvel appartement tout en ayant déjà un bien, cela permet ainsi de prendre possession de la nouvelle habitation et de disposer d’un délai pour revendre le premier bien. Sa durée peut varier entre 1 et 2 ans et son montant va dépendre de la valeur du bien à vendre et de celui qui est acheté, on estime en règle générale que le montant du prêt relais peut représenter entre 50% et 70% de la valeur du bien à vendre.
Le montant du crédit relais sera donc déterminé suivant plusieurs estimations de la valeur du bien immobilier actuel, l’intérêt étant pour la banque d’obtenir un montant le plus précis possible afin d’accorder le prêt relais. A ce titre, chaque établissement bancaire dispose de ses propres critères et exigences. Si le prêt relais peut permettre un changement d’habitation avec rapidité et sans trop de contraintes logistiques (déménagement, passage en location temporaire…), la non-vente du premier habitat entrainera tout de même le remboursement du prêt relais suivant les conditions fixées dans le contrat.
Prêt relais, remboursement et vente du bien immobilier
Le prêt relais est un crédit immobilier spécialement conçu pour répondre à un besoin de financement dans le cadre de l’achat d’un nouveau bien, il faut donc bien prendre la mesure de cet emprunt et s’assurer d’être informé de toutes les conditions de remboursement. Il est fortement conseillé avant toute démarche de prendre la température sur le marché immobilier, de bien faire évaluer le montant de sa maison ou de son appartement pour maximiser les chances de reventes. Il est important de pouvoir vendre le bien pendant la durée de transition convenue dans le contrat du prêt relais.
En cas de non vente du bien immobilier, la banque exigera le remboursement du crédit relais. Le non remboursement de la dette peut entrainer un placement en situation de recouvrement puis une inscription au fichier des incidents de remboursement des crédits aux particuliers (FICP). Une situation qui conduit inévitablement au dépôt d’un dossier de surendettement auprès de la banque de France. Simplement, la banque peut proposer des solutions en fonction de ses clients, elle peut prolonger le crédit si par exemple une baisse de prix peut permettre de vendre rapidement le bien ou le transformer en prêt immobilier classique si le premier bien est mis en location.
La notion de franchise dans le prêt relais
Le remboursement du prêt relais peut prendre deux orientations, on parle de franchise partielle et de franchise totale. Soit l’emprunteur peut rembourser les intérêts, l’assurance emprunteur et le capital emprunté à la fin de la durée du contrat (franchise partielle), soit il peut uniquement rembourser l’assurance emprunteur pendant la durée du prêt relais et le capital emprunté avec les intérêts à la fin (franchise totale).
Autres dossiers
-
 Crédit immobilier pour acheter à l'étranger : conseils
Climat, prix attractifs… Il peut être tentant d’acheter un bien immobilier à l’étranger. Mais pour cela, encore faut-il convaincre la banque d’accorder un crédit immobilier.Comparateur...
-
 Crédit immobilier avec 2 CDI : acceptation du prêt garantie ?
La nature du contrat de travail représente l’un des principaux critères observés par les banques suite à une demande de crédit immobilier. Pour autant, avoir 2 CDI ne garantit pas d’obtenir...
-
 Crédit immobilier sur 5 ans ou 60 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 5 ans ou 60 mois ? Découvrez comment obtenir le meilleur taux.Les meilleurs taux fixes pour un crédit immobilier s’établissent à près de 1 %....
-
 Y a-t-il un âge maximal pour contracter un prêt immobilier ?
Passé un certain âge, il peut être plus difficile d’obtenir un prêt immobilier car le risque de ne pas pouvoir le rembourser intégralement est plus élevé.Comparateur Crédit Immobilier !...
-
 Le nantissement pour garantir son prêt immobilier : explications !
Pour convaincre la banque de vous accorder un crédit immobilier, vous devrez lui proposer des garanties suffisantes et la rassurer sur vos capacités de remboursement. Le nantissement est une...
-
 Obtenir un prêt immobilier à 70 ans : quelles sont les solutions ?
Même si les seniors peuvent souscrire un prêt immobilier après l’âge de 70 ans, cela reste rare compte tenu de la baisse des taux d’usure et du poids de l’assurance.Comparateur Crédit...
-
 Projet immobilier à financer : comment choisir sa banque ?
Que ce soit dans le cadre d’une construction, d’un achat dans l’ancien ou pour un gros projet de rénovation de logement, le prêt immobilier nécessite de déposer un dossier auprès d’un...
-
 Prêt immobilier en union libre : conseils et procédure
Acheter un bien immobilier ne présente pas de difficulté majeure. Il convient toutefois de prendre certaines précautions avant de se lancer.Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Caution de prêt immobilier : comment fonctionne le cautionnement ?
Le cautionnement permet à la banque de s’assurer qu’en cas de défaut de paiement de l’emprunteur, le garant pourra prendre le relais et rembourser les mensualités restantes.Comparateur...
-
 Prêt immobilier pour gérant d'entreprise : quelles spécificités ?
Obtenir un prêt immobilier lorsque l’on est gérant d’une entreprise impose plus de contraintes que pour un salarié, tout dépend le type de rémunération choisie par le gérant.Comparateur...
-
 Parent solo (père ou mère) : peut-on contracter un crédit immobilier ?
Les parents célibataires, pères ou mères, peuvent emprunter pour acheter leur logement à condition de présenter une situation financière confortable.Comparateur Crédit Immobilier ! Gratuit et...
-
 Prêt immobilier en période d'essai avant CDI : comment faire ?
La période d’essai ne permet pas d’obtenir un prêt immobilier, il faut idéalement attendre le CDI définitif mais comme la plupart des périodes d’essai se terminent avec succès, il est...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


