
Comment choisir un prêt immobilier pour une construction de maison ?
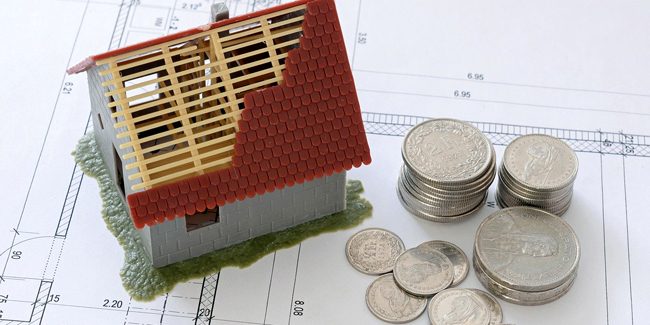
Faire construire sa maison nécessite généralement de souscrire un prêt immobilier. Mais pour convaincre la banque, mieux vaut présenter un dossier solide.
Avant de se lancer dans un projet de construction de maison, il est recommandé de s’informer sur les différents types de crédits qu’il est possible d’obtenir et de calculer son taux d’endettement actuel. Comment choisir son prêt pour financer la construction d’un bien ? Réponses.
Construction de maison : quelles solutions de financement ?
Il existe plusieurs types de crédits immobiliers qui se distinguent par les conditions imposées au souscripteur pour les obtenir et leurs avantages par rapport aux autres solutions de financement.
Le prêt bancaire classique
Le prêt bancaire classique est destiné à financer la réalisation d’un projet immobilier : achat d’un terrain à bâtir, construction d’un logement, achat d’un logement neuf ou en vue d’y effectuer des travaux, achat de parts de SCI. Sa durée est variable et négociable avec le banquier. En général, celle-ci est comprise entre 20 et 25 ans mais peut atteindre jusqu’à 35 ans. Quant au taux d’intérêt, il peut être fixe (il reste alors identique pendant toute la durée du prêt) ou variable (il varie en fonction de l’évolution d’un taux de référence).
Pour un même projet, les conditions et les garanties proposées peuvent différer d’une banque à l’autre, d’où l’importance de comparer les offres en s’appuyant sur la fiche standardisée d’information (FSI) qui doit être remise gratuitement par le prêteur dès le premier rendez-vous.
Le prêt épargne logement
Le prêt épargne logement peut être utilisé pour financer l’achat ou la construction d’une résidence principale, l’achat d’un terrain ou la réalisation de certains travaux de réparation ou d’amélioration. Pour l’obtenir, il faut avoir un plan d’épargne logement (PEL). Il est ainsi possible de faire une demande de prêt épargne logement auprès de la banque au sein de laquelle le PEL a été ouvert, et cela à partir de la 3ème année de souscription.
Le prêt à taux zéro renforcé (PTZ+)
Le PTZ peut être contracté pour financer une partie de la construction du futur logement. Pour profiter de cette solution, il ne faut pas dépasser un montant de revenus maximum et le souscripteur ne doit pas avoir été propriétaire de son domicile pendant les 2 années qui précèdent le prêt. Le PTZ peut être complété par un autre prêt.
Les prêts conventionnés
Les prêts conventionnés s’adressent notamment aux personnes qui souhaitent financer la construction de leur résidence principale. Ils sont accordés sans conditions de ressources par un établissement financier et leur taux est plafonné. Le prêt à l’accession sociale (PAS) en fait partie.
Enfin, un prêt bancaire classique ou réglementé peut être associé à un prêt complémentaire comme ceux accordés par Action Logement ou ceux destinés aux fonctionnaires.
Comment trouver la meilleure offre de crédit immobilier pour construction de maison ?
Pour mettre toutes les chances de votre côté, vous devrez monter un dossier solide en y joignant toutes les pièces justificatives nécessaires. Si vous souhaitez bénéficier d’un accompagnement tout au long de la phase de souscription, n’hésitez pas à solliciter l’aide d’un courtier.
Vous pouvez également utiliser un comparateur de prêt immobilier 100 % en ligne afin de faire jouer la concurrence entre les banques et organismes financiers. Cet outil vous fait profiter des meilleurs taux proposés.
Autres dossiers
-
 Peut-on obtenir un crédit immobilier sans courtier ?
Les courtiers proposent aux emprunteurs de démarcher les établissements de crédit à leur place afin de négocier un taux plus attractif. Pour autant peut-on obtenir un prêt immobilier sans...
-
 Prêt immobilier ajourné : définition, conséquences
Vous avez fait une demande de crédit immobilier mais votre dossier a été ajourné ? Qu’est-ce que cela signifie concrètement ?Comparateur Crédit Immobilier ! Gratuit et sans engagement !Avant...
-
 Crédit immobilier : quel est le meilleur taux que l'on puisse trouver ?
Vous vous apprêtez à acheter un bien immobilier ? Comment trouver le meilleur taux parmi les nombreuses offres proposées sur le marché ?Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Obtenir un prêt immobilier à 70 ans : quelles sont les solutions ?
Même si les seniors peuvent souscrire un prêt immobilier après l’âge de 70 ans, cela reste rare compte tenu de la baisse des taux d’usure et du poids de l’assurance.Comparateur Crédit...
-
 Peut-on devenir propriétaire avec un seul salaire dans le couple ?
L’accession à la propriété n’est pas réservée qu’aux meilleurs profils d’emprunteurs. En effet, devenir propriétaire avec un seul salaire dans le couple est possible.Comparateur Crédit...
-
 Acheter un appartement : quel budget minimum ? Quel prêt ?
Acheter un appartement est un investissement immobilier qui peut commencer à plusieurs dizaines de milliers d’euros et s’étendre jusqu’à plusieurs centaines de milliers d’euros. Réussir...
-
 Prêt immobilier avec un apport de 20 000 euros : avantages et simulateur
Un apport personnel de 20 000 euros dans le cadre d’un prêt immobilier constitue un véritable atout pour l’emprunteur qui pourra alors tenter d’obtenir des conditions de financement plus...
-
 Où emprunter quand on a un petit salaire, pour un prêt immobilier ?
Un petit salaire n’est pas synonyme pour autant de refus de crédit, bien au contraire, c’est la capacité à emprunter qui permet de déterminer la faisabilité du financement et il arrive...
-
 Combien puis-je emprunter avec des revenus de 6000 € nets mensuels ?
Vous souhaitez souscrire un crédit pour concrétiser votre projet immobilier ? Découvrez quel montant vous pouvez emprunter avec des revenus de 6 000 euros nets par mois.Comparateur Crédit...
-
 Avec un taux d'endettement de 10 à 20%, comment emprunter pour un bien immobilier ?
Le taux d’endettement est important dans le cadre d’un projet immobilier, plus il sera élevé et plus la capacité à emprunter sera réduite, diverses solutions permettent d’acheter un bien...
-
 En combien de temps les fonds d'un crédit immobilier sont-ils débloqués ?
Votre projet immobilier se concrétise et vous souhaitez connaître le délai de déblocage des fonds ? Tout dépend de la nature de votre achat immobilier.Comparateur Crédit Immobilier ! Gratuit et...
-
 Prêt immobilier en période d'essai avant CDI : comment faire ?
La période d’essai ne permet pas d’obtenir un prêt immobilier, il faut idéalement attendre le CDI définitif mais comme la plupart des périodes d’essai se terminent avec succès, il est...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


