
Renégocier son prêt immobilier pour diminuer ses mensualités : la méthode
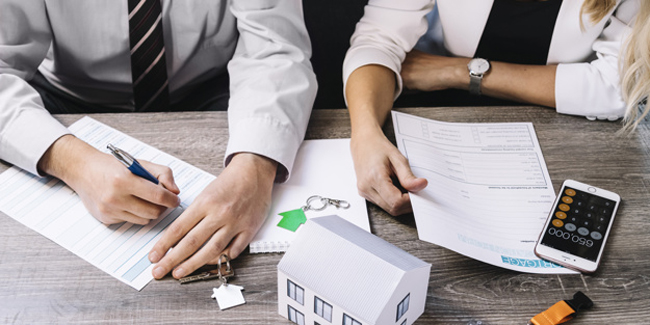
La renégociation d’un prêt immobilier est souvent confondue avec le rachat de crédit. Si ces deux solutions permettent de faire des économies, il est nécessaire de bien les distinguer.
En raison du faible niveau des taux, de nombreux emprunteurs se lancent dans la renégociation de leur prêt immobilier. Découvrez comment réussir cette négociation pour réduire vos mensualités et retrouver du pouvoir d’achat.
Renégociation de prêt et rachat de crédit : quelles différences ?
La renégociation de crédit consiste à solliciter sa banque actuelle pour qu’elle revoie à la baisse le taux d’intérêt appliqué. Cette opération entraîne l’application de frais d’avenant. Sa mise en place est plus ou moins facile selon les banques.
Lorsque l’emprunteur a souscrit plusieurs crédits immobiliers et/ou à la consommation, il peut faire une demande de rachat de crédit auprès d’une autre banque. Dans ce cas, il devra régler des indemnités de remboursement anticipé (IRA), des frais de garantie et des frais de dossier.
Ainsi, il est important de bien différencier la renégociation de crédit immobilier et le regroupement de prêts car les frais engagés sont différents.
Quelles sont les conditions pour renégocier son prêt immobilier ?
La renégociation de prêt immobilier est accessible aux emprunteurs dont la situation personnelle et bancaire est saine. Pour mettre en place cette opération, il faut être en mesure de justifier ses revenus (derniers bulletins de salaire et avis d’imposition, comptabilité…) et ses charges actuelles (contrat de prêt, tableaux d’amortissement…).
Après avoir donné son accord, le prêteur établira un avenant au contrat de prêt initial spécifiant le nouveau taux d’intérêt obtenu et les futures modalités de remboursement du crédit. Le souscripteur a alors le choix entre : diminuer ses mensualités pour alléger son budget mensuel et retrouver du pouvoir d’achat, réduire la durée de l’emprunt ou combiner ces deux possibilités.
Quand faut-il renégocier son crédit immobilier ?
Si en principe, la renégociation de crédit immobilier peut intervenir à tout moment, certains points doivent être étudiés pour s’assurer de la rentabilité de l’opération.
Ces facteurs, lorsqu’ils sont réunis, permettent de réaliser des économies conséquentes :
- Être dans la première moitié de remboursement du prêt immobilier. En effet, pendant cette période, la charge de remboursement est principalement constituée d’intérêts.
- L’écart entre le taux d’intérêt actuel et celui qu’il est possible d’obtenir dépasse 0,70 voire 1 %.
- Le capital restant dû est d’au moins 70 000 euros.
Plus concrètement, il est conseillé de faire une simulation en ligne afin d’estimer le montant d’économies possible.
Conseils pour bien renégocier son prêt immobilier
Pour renégocier un crédit immobilier, il faut d’abord convaincre le banquier ce qui n’est pas toujours évident. Voici quelques conseils pour faire pencher la balance en votre faveur :
Faites jouer la concurrence
Avant de prendre rendez-vous avec votre conseiller, il est recommandé d’avoir déjà démarché plusieurs établissements concurrents ou d’avoir sollicité un courtier immobilier. Le fait d’avoir préalablement comparé les offres démontrera votre sérieux et votre capacité à changer de banque en cas de refus de votre demande.
Bien étudier les frais liés à l’opération
La renégociation de prêt immobilier se déroule au sein de votre propre banque contrairement au regroupement de crédit qui implique un changement d’établissement. Dans le premier cas, les banques facturent des frais de renégociation équivalents aux frais de dossier du crédit immobilier initial. Certaines facturent par ligne du crédit, d’autres par opération de réaménagement ou encore par emprunteur. Il est donc essentiel de bien lire votre contrat avant de vous engager.
Par conséquent, la meilleure solution pour renégocier son crédit immobilier et diminuer ses mensualités est d’anticiper en faisant une simulation en ligne puis en comparant les offres.
Autres dossiers
-
 5 informations essentielles à connaitre sur le rachat de crédit
Faire racheter ses crédits ne s’improvise pas. Il convient de bien se renseigner sur cette opération avant de se lancer. Simulation Rachat de Crédit ! Gratuit et sans engagement ! Vous souhaitez...
-
 Rachat de crédit sans garantie hypothécaire : explications
Dans le cadre d’un rachat de crédit, la garantie hypothécaire n’est pas systématique. Il est même possible d’éviter cette prise de garantie. Simulation Rachat de Crédit ! Gratuit et sans engagement !...
-
 Rachat de crédit de 120 000 € : comparateur, conseils et solutions
Lorsque les taux d’intérêt baissent, vous pouvez faire racheter vos crédits d’un montant total de 120 000 euros par une banque afin d’obtenir des conditions d’emprunt plus favorables. Simulation...
-
 Déchéance du terme et rachat de crédit : une solution ?
La déchéance du terme peut être prononcée par la banque lorsque l’emprunteur ne paie pas ses échéances malgré des mises en demeure. Dans cette situation, le prêteur met fin au contrat de prêt et...
-
 Fins de mois difficiles : que faire ?
Compte bancaire dans le rouge, mensualités trop lourdes, dépenses imprévues… En cas de fins de mois difficiles, il est urgent de réagir et de ne pas laisser la situation s’empirer. Simulation Rachat...
-
 Peut-on racheter un rachat de crédit ?
Racheter un rachat de crédit est possible, il suffit d’établir une demande de rachat de prêts auprès d’un établissement bancaire spécialisé, voici les modalités et la particularité d’un second...
-
 Rachat de crédits immobilier et crédits conso : comment bien négocier ?
Le recours au rachat de crédit peut concerner un prêt immobilier et un ou plusieurs crédits conso. Dans les deux cas, il est possible de négocier les conditions de souscription. Simulation Rachat de...
-
 Peut-on obtenir un prêt pour rembourser une dette ?
Vous avez une ou plusieurs dettes à rembourser ? Le prêt personnel est le crédit le plus simple à obtenir puisqu’il ne nécessite aucun justificatif d’affectation des fonds. Simulation Rachat de...
-
 Peut-on renégocier un crédit auto ?
Vous avez souscrit un prêt auto pour financer l’achat de votre voiture ? Si ce crédit devient difficile à rembourser ou si le taux d’intérêt associé semble en décalage avec les conditions proposées...
-
 Qu'est-ce qu'un décompte de remboursement anticipé ? Quelle utilité ?
Le décompte de remboursement anticipé est un document précisant le montant du capital restant dû dans le cadre d’un crédit immobilier ou consommation, c’est un document qui est édité par la banque...
-
 Rachat de crédit en urgence : comment faire ?
Un imprévu ou un changement radical est survenu dans votre situation personnelle, familiale ou patrimoniale et a impacté lourdement votre budget ? Découvrez comment faire un rachat de crédit en...
-
 Rachat de crédit sur 7 ans (84 mois) : conseils et solutions
Vous rencontrez des difficultés financières ? Découvrez comment faire un rachat de crédit sur 7 ans ou 84 mois. Les emprunteurs qui souhaitent diminuer leur mensualité globale peuvent recourir au...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


