
Comment choisir un prêt immobilier pour une construction de maison ?
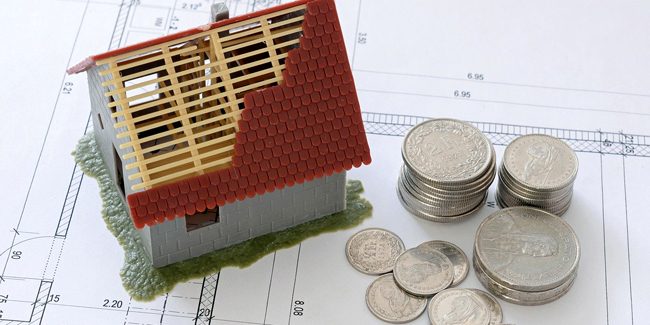
Faire construire sa maison nécessite généralement de souscrire un prêt immobilier. Mais pour convaincre la banque, mieux vaut présenter un dossier solide.
Avant de se lancer dans un projet de construction de maison, il est recommandé de s’informer sur les différents types de crédits qu’il est possible d’obtenir et de calculer son taux d’endettement actuel. Comment choisir son prêt pour financer la construction d’un bien ? Réponses.
Construction de maison : quelles solutions de financement ?
Il existe plusieurs types de crédits immobiliers qui se distinguent par les conditions imposées au souscripteur pour les obtenir et leurs avantages par rapport aux autres solutions de financement.
Le prêt bancaire classique
Le prêt bancaire classique est destiné à financer la réalisation d’un projet immobilier : achat d’un terrain à bâtir, construction d’un logement, achat d’un logement neuf ou en vue d’y effectuer des travaux, achat de parts de SCI. Sa durée est variable et négociable avec le banquier. En général, celle-ci est comprise entre 20 et 25 ans mais peut atteindre jusqu’à 35 ans. Quant au taux d’intérêt, il peut être fixe (il reste alors identique pendant toute la durée du prêt) ou variable (il varie en fonction de l’évolution d’un taux de référence).
Pour un même projet, les conditions et les garanties proposées peuvent différer d’une banque à l’autre, d’où l’importance de comparer les offres en s’appuyant sur la fiche standardisée d’information (FSI) qui doit être remise gratuitement par le prêteur dès le premier rendez-vous.
Le prêt épargne logement
Le prêt épargne logement peut être utilisé pour financer l’achat ou la construction d’une résidence principale, l’achat d’un terrain ou la réalisation de certains travaux de réparation ou d’amélioration. Pour l’obtenir, il faut avoir un plan d’épargne logement (PEL). Il est ainsi possible de faire une demande de prêt épargne logement auprès de la banque au sein de laquelle le PEL a été ouvert, et cela à partir de la 3ème année de souscription.
Le prêt à taux zéro renforcé (PTZ+)
Le PTZ peut être contracté pour financer une partie de la construction du futur logement. Pour profiter de cette solution, il ne faut pas dépasser un montant de revenus maximum et le souscripteur ne doit pas avoir été propriétaire de son domicile pendant les 2 années qui précèdent le prêt. Le PTZ peut être complété par un autre prêt.
Les prêts conventionnés
Les prêts conventionnés s’adressent notamment aux personnes qui souhaitent financer la construction de leur résidence principale. Ils sont accordés sans conditions de ressources par un établissement financier et leur taux est plafonné. Le prêt à l’accession sociale (PAS) en fait partie.
Enfin, un prêt bancaire classique ou réglementé peut être associé à un prêt complémentaire comme ceux accordés par Action Logement ou ceux destinés aux fonctionnaires.
Comment trouver la meilleure offre de crédit immobilier pour construction de maison ?
Pour mettre toutes les chances de votre côté, vous devrez monter un dossier solide en y joignant toutes les pièces justificatives nécessaires. Si vous souhaitez bénéficier d’un accompagnement tout au long de la phase de souscription, n’hésitez pas à solliciter l’aide d’un courtier.
Vous pouvez également utiliser un comparateur de prêt immobilier 100 % en ligne afin de faire jouer la concurrence entre les banques et organismes financiers. Cet outil vous fait profiter des meilleurs taux proposés.
Autres dossiers
-
 Peut-on financer sa cuisine avec son prêt immobilier ?
Vous avez envie de redécorer ou de rénover entièrement votre cuisine ? Ce financement peut-il être inclus dans un prêt immobilier ? Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Le...
-
 Obtenir un prêt immobilier à 70 ans : quelles sont les solutions ?
Même si les seniors peuvent souscrire un prêt immobilier après l’âge de 70 ans, cela reste rare compte tenu de la baisse des taux d’usure et du poids de l’assurance. Comparateur Crédit Immobilier !...
-
 Crédit immobilier pour fonctionnaire : quelles spécificités ?
Vous êtes fonctionnaire et souhaitez acquérir un logement ? Quel que soit votre projet, votre statut vous permet de bénéficier de conditions de financement avantageuses. Comparateur Crédit Immobilier...
-
 Quel salaire pour emprunter 600 000 euros pour un achat immobilier ?
Vous souhaitez souscrire un prêt de 600 000 euros pour acquérir un bien immobilier ? Découvrez quels sont les revenus nécessaires pour emprunter cette somme. Comparateur Crédit Immobilier ! Gratuit...
-
 Peut-on obtenir un prêt immobilier quand on est déjà propriétaire ?
Solliciter un deuxième emprunt est tout à fait possible à condition d’avoir une capacité de remboursement suffisamment élevée et/ou d’apporter certaines garanties. Comparateur Crédit Immobilier !...
-
 Comment savoir combien je peux emprunter pour acheter une maison ?
Acheter une maison implique de passer par l’étape de capacité d’endettement, c’est-à-dire de connaître le montant qu’un emprunteur peut obtenir auprès des banques pour son projet immobilier. Voici...
-
 Combien coûte un courtier immobilier ? Comment se rémunère-t-il ?
Le courtier en crédit immobilier est un intermédiaire financier entre les emprunteurs particuliers et les établissements bancaires. Il mène les recherches nécessaires dans l’objectif de proposer à...
-
 Quel salaire pour emprunter 250 000 euros pour un achat immobilier ?
Emprunter la somme de 250 000 euros implique de disposer d’une capacité financière suffisante, c’est un salaire minimum mais aussi un endettement compatible avec l’obtention du prêt immobilier....
-
 Crédit immobilier pour pompier : quelles spécificités ?
Vous êtes pompier et souhaitez contracter un prêt immobilier ? Votre statut vous permet d’obtenir certains avantages auprès des banques. Comparateur Crédit Immobilier ! Gratuit et sans engagement !...
-
 Choisir une caution ou une hypothèque pour un prêt immobilier ?
Lors de toute demande de crédit immobilier, la banque exige certaines garanties afin de se prémunir d’une éventuelle défaillance de remboursement de la part de l’emprunteur. Comparateur Crédit...
-
 Quel salaire pour emprunter 500 000 euros pour un achat immobilier ?
Vous souhaitez acheter un bien immobilier d’un montant de 500 000 euros ? Découvrez quel est le salaire nécessaire pour obtenir un prêt dans les meilleures conditions. Comparateur Crédit Immobilier !...
-
 Crédit immobilier pour une résidence secondaire : quel est le meilleur taux ?
Acheter une résidence secondaire nécessite de disposer d’une capacité d’endettement suffisante mais aussi de passer par l’étape de financement, l’obtention des meilleurs taux permet d’acheter plus...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


