
Crédit immobilier pour résidence secondaire : simulation pour le meilleur taux
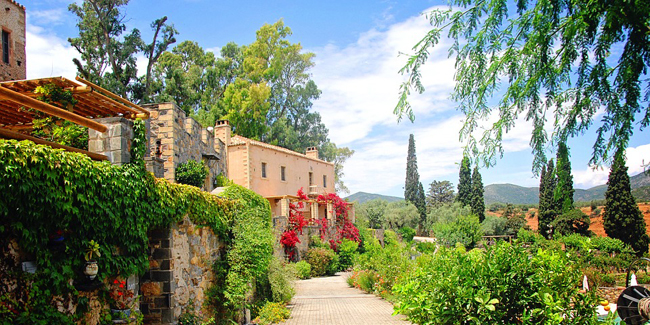
Avant de se lancer dans l’achat d’une maison secondaire, il est important de se renseigner sur les solutions de financement possibles.
Les prêts aidés comme le prêt à taux zéro (PTZ) ou le Prêt Action Logement peuvent permettre de financer une partie de l’achat d’une résidence principale mais ne concernent pas les résidences secondaires. Dès lors, il peut être plus difficile de financer une maison secondaire entièrement par un crédit. Dans ce cas, le montant de l’apport personnel est déterminant.
Quel crédit immobilier pour acheter une maison secondaire ?
Les emprunteurs qui souhaitent acheter une résidence secondaire ne peuvent pas bénéficier des prêts aidés qui sont réservés à l’acquisition d’une résidence principale. Il est toutefois possible de recourir au prêt d’épargne logement (PEL) et au compte épargne logement (CEL) afin de gonfler son apport personnel et ainsi rassurer la banque. Il faut préciser que le PEL ne peut être mobilisé pour l’achat d’une résidence secondaire que s’il a été ouvert avant le 1er mars 2011. Après cette date, il est réservé à l’acquisition d’une résidence principale.
Pour financer ce nouveau bien immobilier, vous pouvez contracter un prêt immobilier classique. Dans la plupart des cas, le banquier propose une hypothèque de la résidence principale à condition que l’emprunteur en soit pleinement propriétaire, c’est-à-dire que le prêt concerné ait été intégralement remboursé. Les prêts familiaux sont également autorisés. L’emprunteur doit alors authentifier le membre de sa famille qui lui accorde un prêt par contrat (acte sous seing privé ou prêt notarié).
Enfin, si la banque refuse de vous accorder un crédit immobilier classique destiné à financer l’achat de votre maison de vacances, vous pouvez toujours recourir à l’hypothèque rechargeable. Cette solution permet de souscrire un nouveau prêt dont la garantie est assurée par l’hypothèque initiale. Cette possibilité doit néanmoins être prévue dès la souscription du prêt.
Financer sa résidence secondaire avec un apport personnel
Avant de souscrire, vous devrez faire le point sur votre épargne en déterminant votre capacité d’achat. Pour cela, il vous faut prendre en compte vos crédits en cours, vos autres charges et votre apport personnel. Ces charges ne doivent pas dépasser 33 % des revenus nets du foyer. Pensez à inclure dans ce calcul le montant de la taxe foncière et les charges de copropriété.
Pour mettre toutes les chances de votre côté, il est conseillé de constituer un apport personnel. Plus celui-ci est conséquent, plus la banque sera disposée à accepter votre demande de crédit immobilier.
Crédit immobilier : comment obtenir le meilleur taux ?
Vous souhaitez trouver un crédit immobilier pour maison secondaire au meilleur taux ? La comparaison des offres est la meilleure solution. Pour commencer, complétez un formulaire en ligne en indiquant les caractéristiques du prêt souhaité et quelques informations sur votre profil. En quelques clics, vous pourrez bénéficier des meilleurs taux du marché.
L’utilisation d’un simulateur de crédit immobilier en ligne est aujourd’hui indispensable compte tenu du grand nombre d’offres disponibles.
Autres dossiers
-
 Quelles sont les dates clés d'un crédit immobilier (réflexion, rétractation, validité, etc) ?
Vous souhaitez financer votre bien immobilier par l’intermédiaire d’un crédit ? Découvrez quelles sont les dates clés d’un prêt immobilier. Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Combien puis-je emprunter avec des revenus de 2000 € nets mensuels ?
Vous souhaitez devenir propriétaire avec des revenus de 2000 euros nets mensuels ? Découvrez quels sont les critères étudiés par la banque pour accepter votre demande de prêt immobilier. Comparateur...
-
 Peut-on financer un projet immobilier en étant étudiant ?
Vous êtes étudiant et souhaitez concrétiser un projet immobilier ? Comment obtenir un financement rapidement ? Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Souscrire un prêt...
-
 Intérêts d'un prêt immobilier : comment sont-ils calculés ?
Les intérêts d’un prêt immobilier servent à rémunérer la banque ou l’organisme de crédit qui prête de l’argent à l’emprunteur. Comment sont-ils calculés ? Comparateur Crédit Immobilier ! Gratuit et...
-
 Peut-on suspendre un crédit immobilier ? Quelles conséquences ?
Au cours du remboursement d’un crédit immobilier, un emprunteur a la possibilité de suspendre les remboursements pour faire face à une période particulière (perte d’emploi, baisse des revenus,...
-
 Ou contracter un prêt immobilier pour une auto-construction ?
Le projet d’une auto construction implique de financer l’achat des matériaux, les éventuelles locations de matériels et si besoin, le recours à certains artisans pour des travaux spécifiques, un...
-
 Quel salaire pour emprunter 450 000 euros pour un achat immobilier ?
Se lancer dans l’achat d’une maison ou d’un appartement à 450 000 euros n’est pas une décision à prendre à la légère. Découvrez comment trouver le meilleur financement. Comparateur Crédit Immobilier...
-
 A partir de quel âge puis-je faire un emprunt immobilier ?
On peut devenir propriétaire à partir de 18 ans, l’âge légal en France pour pouvoir faire un prêt immobilier au sein des banques. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Age...
-
 Prêt immobilier avec rachat de crédit : est-ce possible ?
Le rachat de crédit peut inclure un prêt immobilier destiné à l’acquisition d’une résidence principale ou secondaire, ou encore un investissement locatif. Le rachat de crédit immobilier peut être...
-
 Comment faire un investissement locatif sans apport ?
L’investissement dans le locatif est un excellent placement financier pour enrichir son patrimoine et percevoir des revenus par le biais de la mise en location du bien, encore faut-il pouvoir...
-
 Qu'est-ce qu'un prêt immobilier conventionné ?
Vous souhaitez concrétiser votre projet immobilier ? Avez-vous pensé au prêt conventionné pour financer une partie de votre investissement ? Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Acheter appartement sans CDI : comment faire ?
L’achat d’un appartement sans avoir de CDI n’est pas toujours évident, car les banques exigent forcément des garanties solides sur le remboursement des dettes. Voici comment obtenir un financement et...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


