
Comment financer une extension de maison ? Quel crédit ? Quel taux ?
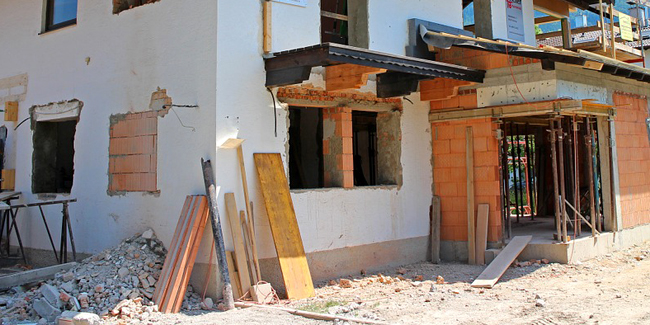
Une extension de maison est un projet important, qui doit nécessiter de recourir à un financement sur mesure. Plusieurs solutions bancaires peuvent répondre à ce besoin autant choisir le bon crédit pour réaliser l’extension de l’habitation.
Travaux et extensions de maison
L’achat d’un bien immobilier va se faire généralement avec un prêt immobilier, certains emprunteurs vont inclure dans le financement une enveloppe dédiée au financement de travaux, c’est-à-dire des travaux de rénovation, d’aménagement ou d’embellissement. Simplement, il n’est pas toujours possible de prévoir les différentes modifications et les différents aménagements que l’on pourra réaliser au fil du temps.
Il est fréquent de rapidement manquer de place, notamment lorsque la famille s’agrandit ou que les habitants souhaitent un peu plus d’espace de vie. L’extension de la maison peut aussi bien concerner une véranda, l’ajout d’une chambre, l’aménagement des combles, la création d’un garage ou la création d’un bureau annexé à l’habitation. Tous ces projets nécessitent un financement adapté, qui prennent à la fois en compte les besoins du projet mais aussi la situation du demandeur.
Les crédits pour financer une extension de maison
Le prêt immobilier
Le prêt à l’habitat peut financer une acquisition et/ou des travaux dans un logement. Si le coût de l’extension est supérieur à 75 000 euros, il faudra alors recourir obligatoirement à un prêt à l’habitat, sauf si l’emprunteur est en mesure de cumuler deux prêts à la consommation. L’intérêt du prêt immobilier est de pouvoir profiter de taux plus intéressants, mais il nécessite généralement de prendre une garantie (hypothèque, caution).
Le prêt travaux affecté
Les prêts à la consommation affecté est un crédit dont le montant est inférieur à 75000 euros et dont son obtention est intrinsèquement liée à la réalisation des travaux. C’est-à-dire que l’organisme de crédit va demander à l’emprunteur un justificatif pour ses travaux, un devis, un bon de commande d’une entreprise pour accorder les fonds. C’est particulièrement adapté lorsque les travaux sont réalisés par une entreprise de bâtiment ou plus généralement par un professionnel.
Le prêt personnel
Si les travaux d’extensions sont réalisés par les habitants et que le montant est évalué à moins de 75 000 euros, alors le prêt personnel est idéal car il permet d’obtenir une enveloppe pour les travaux sans avoir à justifier l’utilisation. Les habitants peuvent ainsi disposer des fonds et acheter les matériaux nécessaires à la réalisation de l’extension (parpaings, ciments, fers à béton, isolation, plâtre…). Il faut simplement bien quantifier le montant des travaux pour éviter de rembourser plus que prévu.
Le regroupement de crédit
Pour les propriétaires ayant déjà un ou plusieurs crédits en cours, cumuler une nouvelle mensualité n’est pas toujours envisageable, l’idée est donc de recourir au regroupement de crédit pour faire racheter les prêts en cours et inclure le montant des travaux d’extension dans le nouveau crédit qui proposera une mensualité réduite. L’intérêt de ce financement est d’éviter d’alourdir les dettes de l’emprunteur et de réajuster les conditions de remboursement avec un seul contrat ainsi qu’une durée plus longue.
Autres dossiers
-
 A partir de quel âge puis-je faire un emprunt immobilier ?
On peut devenir propriétaire à partir de 18 ans, l’âge légal en France pour pouvoir faire un prêt immobilier au sein des banques. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Age...
-
 Investir dans la pierre sans apport : la procédure
Investir dans l’immobilier peut être un réel atout, il faut cependant régler la partie financement et donc obtenir un emprunt immobilier. Sans apport, la démarche est toute autre mais reste bien...
-
 Quel salaire pour emprunter 350 000 euros pour un achat immobilier ?
Vous souhaitez concrétiser votre projet d’achat immobilier ? Découvrez quel est le salaire nécessaire pour emprunter 350 000 euros. Avant d’accorder un prêt immobilier, la banque examine le profil de...
-
 Ou contracter un prêt immobilier pour une auto-construction ?
Le projet d’une auto construction implique de financer l’achat des matériaux, les éventuelles locations de matériels et si besoin, le recours à certains artisans pour des travaux spécifiques, un...
-
 Besoin d'un crédit immobilier en urgence : quelles solutions fiables et efficaces ?
Obtenir un prêt immobilier n’est pas toujours aussi simple, surtout dans une situation d’urgence. Fort heureusement, il y a des solutions pour maximiser les chances d’obtenir un financement mais...
-
 Comment obtenir un prêt immobilier en étant stagiaire de la fonction publique ?
La fonction publique a deux particularités dans le cadre d’un prêt immobilier, celle de proposer des garanties supplémentaires au niveau de l’emploi pour les banques et celle d’avoir des statuts...
-
 Combien d'apport personnel pour un prêt immobilier ?
L’apport personnel est un élément important dans une demande de prêt immobilier car il permet d’obtenir des conditions avantageuses pour son financement. Le taux fait partie de ces arguments avancés...
-
 Prêt immobilier avec un apport de 20 000 euros : avantages et simulateur
Un apport personnel de 20 000 euros dans le cadre d’un prêt immobilier constitue un véritable atout pour l’emprunteur qui pourra alors tenter d’obtenir des conditions de financement plus favorables....
-
 Combien puis-je emprunter avec des revenus de 4000 € nets mensuels ?
Vous percevez 4 000 euros de revenus nets mensuels et souhaitez contracter un crédit immobilier ? Découvrez quelle somme ces revenus vous permettent d’emprunter. Comparateur Crédit Immobilier !...
-
 Peut-on devenir propriétaire avec un seul salaire dans le couple ?
L’accession à la propriété n’est pas réservée qu’aux meilleurs profils d’emprunteurs. En effet, devenir propriétaire avec un seul salaire dans le couple est possible. Comparateur Crédit Immobilier !...
-
 Crédit immobilier : 6 conseils pour bien négocier un taux bas !
Plus de la moitié des Français sont propriétaires de leur résidence principale. La plupart d’entre eux financent leur bien par l’intermédiaire d’un crédit immobilier. Comparateur Crédit Immobilier !...
-
 Prêt immobilier refusé : que faire ?
Vous avez trouvé le bien immobilier dont vous rêviez et il ne vous reste plus qu’à signer la vente définitive ? Problème : la banque refuse de vous accorder un prêt. Que faire ? Comparateur Crédit...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


