
Séparation : qui rembourse les crédits contractés ?
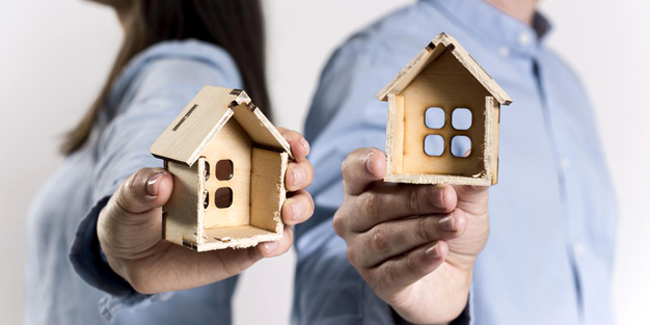
Vous êtes en cours de divorce ou de séparation ? Quelles sont les conséquences de cette rupture sur vos crédits en cours ?
Au cours de leur vie commune, les membres du couple sont généralement amenés à contracter des crédits en vue de financer un bien immobilier, une voiture ou tout autre projet. Que deviennent ces engagements financiers en cas de séparation ou de divorce ? Toutes les réponses.
Les crédits en cours vous engagent
Quelle que soit la nature juridique de leur union, la règle applicable reste la même : les ex-conjoints sont tenus au remboursement des prêts contractés en commun au cours de leur vie de couple.
Si un crédit a été souscrit à titre individuel pendant le mariage, l’emprunteur demeure en principe le seul redevable de son remboursement. Attention cependant, lorsque le prêt est destiné à l’entretien du ménage ou à l’éducation des enfants, le Code civil pose le principe de la solidarité entre époux et une responsabilité conjointe sur le remboursement du crédit.
Opter pour le transfert de prêt
Lors de la séparation et pour éviter les complications lorsqu’un crédit commun a été souscrit pour financer l’achat d’une maison, de nombreux couples optent pour le transfert de prêt. Cette solution peut s’avérer intéressante pour le co-emprunteur qui souhaite conserver le bien.
Concrètement, le transfert de crédit consiste pour l’un des ex-époux à se retirer tandis que l’autre conjoint continuera de rembourser seul le reste du prêt immobilier. Pour le mettre en place, il faut envoyer une lettre de désolidarisation avec AR à la banque prêteuse à laquelle doit être jointe une déclaration écrite du co-emprunteur confirmant sa volonté de reprendre le crédit à sa charge et de renoncer à réclamer le remboursement des sommes restant dues. Avant de donner son accord, le prêteur étudiera la solvabilité de l’emprunteur et exigera un certain nombre d’informations attestant ses capacités de remboursement. En cas d’accord, la liquidation de la communauté est actée chez le notaire.
Quelles alternatives en cas de refus du transfert de prêt ?
Si la banque refuse de procéder au transfert de prêt, le jugement de divorce peut prononcer l’attribution du bien à l’un des ex-conjoint. Dans cette situation, chacun reste co-emprunteur et bénéficiaire de l’assurance qui y est liée. Seul le remboursement des échéances peut être modulé en définissant par exemple une quote-part pour chacun des emprunteurs.
La solution la plus utilisée est la vente du bien immobilier. Cette transaction peut être prise en charge par une agence immobilière ou un notaire. Le produit de la vente sera utilisé pour rembourser le crédit souscrit en commun. Si celui-ci ne suffit pas à couvrir le capital restant dû, les époux resteront solidaires pour son paiement.
Enfin, la dernière possibilité consiste à conserver le bien en indivision. Grâce à ce statut, qui reste contraignant, les ex-conjoints peuvent organiser librement le remboursement du crédit et choisir la destination du bien occupé. Ils peuvent ainsi décider de le louer ou qu’il soit occupé par l’un d’entre eux.
Quelles conséquences sur les garanties du crédit ?
Si l’un des conjoints s’est porté caution sur un crédit contracté en commun, il peut normalement s’en dédire en faisant part de sa décision au prêteur et en respectant un délai de préavis. Dans le cas où l’acte de caution mentionne une durée d’engagement déterminée, il faudra néanmoins recueillir l’accord de la banque prêteuse.
Dans tous les cas, celui qui continue à rembourser le prêt doit justifier d’un niveau de garantie identique, ce qui peut poser problème si les époux étaient assurés à 50 % chacun.
Autres dossiers
-
 Rachat de crédit sur 7 ans (84 mois) : conseils et solutions
Vous rencontrez des difficultés financières ? Découvrez comment faire un rachat de crédit sur 7 ans ou 84 mois.Les emprunteurs qui souhaitent diminuer leur mensualité globale peuvent recourir au...
-
 Qui sont les spécialistes en rachat de crédit ?
Obtenir un rachat de crédit nécessite de connaître à minima les établissements qui peuvent proposer des offres de rachat de prêt immobilier et de regroupement de crédits.Simulation Rachat de...
-
 Lors d'un changement de banque, faut-il regrouper tous ses crédits en cours ?
Un changement de banque peut se faire indépendamment d’une opération de regroupement de crédits, il est aussi possible de recourir à ce financement sans informer sa banque, en passant par un...
-
 Mensualités de crédits trop élevées : quelles solutions ?
Les mensualités de crédit peuvent s’alourdir avec le temps, surtout lorsque des évènements imprévus viennent impacter la santé financière d’un ménage.Simulation Rachat de Crédit !...
-
 Divorce et rachat de crédit : comment ça se passe ?
Depuis 20 ans, le nombre de divorces est en constante augmentation en France touchant toutes les catégories d’âge et socioprofessionnelles. Dans ce type de situation, un rachat de crédit est-il...
-
 Divorce par consentement mutuel et rachat de crédit : quelle procédure ?
Le divorce se traduit par une perte de revenus, un partage des biens et des dépenses supplémentaires. Que deviennent les crédits souscrits en cas de divorce par consentement mutuel ?Simulation...
-
 Rachat de crédits immobilier et crédits conso : comment bien négocier ?
Le recours au rachat de crédit peut concerner un prêt immobilier et un ou plusieurs crédits conso. Dans les deux cas, il est possible de négocier les conditions de souscription.Simulation Rachat...
-
 Rachat de crédit de 50 000 € : comparateur, conseils et solutions
Obtenir un rachat de crédit pour un montant de 50 000 euros permet de réduire ses mensualités et de rééquilibrer ses finances, voici comment obtenir la meilleure offre de financement.Simulation...
-
 Rachat de crédit : comment ça fonctionne ?
Le rachat de crédit est une opération bancaire qui vise à réunir plusieurs crédits en cours au sein d’un seul et même contrat.Simulation Rachat de Crédit ! Gratuit et sans engagement !Aussi...
-
 Peut-on faire un rachat de prêt relais ?
Vous avez souscrit un prêt relais mais votre logement n’est toujours pas vendu ? Avez-vous pensé à faire racheter ce crédit ?Simulation Rachat de Crédit ! Gratuit et sans engagement !Le prêt...
-
 Rachat de crédit : quand est-ce intéressant de le faire ?
Recourir au rachat de crédit peut permettre de faire des économies sur les intérêts avec un taux plus intéressant ou de réduire ses mensualités, voici à quel moment solliciter ce...
-
 Quelles conditions pour un rachat de crédit ?
Vous souhaitez faire racheter vos crédits ? Découvrez quelles sont les conditions imposées pour mettre en œuvre cette opération.Simulation Rachat de Crédit ! Gratuit et sans engagement !Vous...
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


