
Choisir une caution ou une hypothèque pour un prêt immobilier ?
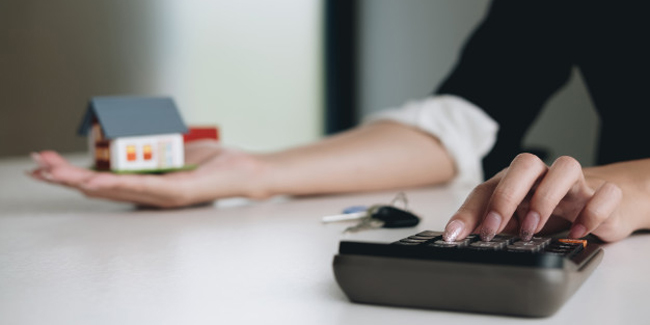
Lors de toute demande de crédit immobilier, la banque exige certaines garanties afin de se prémunir d’une éventuelle défaillance de remboursement de la part de l’emprunteur.
Au moment de souscrire un prêt immobilier, les emprunteurs se penchent généralement sur le taux et l’assurance mais rarement sur les garanties. Pourtant, celles-ci représentent un coût important à prendre en compte. Détails.
Hypothèque : définition et avantages
Le principe de base de l’hypothèque est simple : en cas de carence de l’emprunteur, la banque se réserve le droit de saisir le bien placé en garantie puis de le mettre en vente. Les fonds générés par la vente sont conservés par le prêteur à la hauteur du préjudice subi. Ainsi, si le souscripteur ne remplit pas ses obligations, il peut tout simplement perdre sa propriété.
L’hypothèque présente l’avantage de pouvoir s’appliquer à tout type d’achat : biens neufs, anciens ou vendus sur plans. Son enregistrement doit obligatoirement être effectué par un notaire qui prélèvera des frais à la charge de l’emprunteur (émoluments, droits d’enregistrement et de contribution de sécurité immobilière). Ceux-ci représentent en moyenne 1,5 à 2 % du montant du prêt.
Comment fonctionne la caution ?
Dans le cadre de la caution, le souscripteur fait appel à un organisme tiers pour garantir son prêt immobilier. Celui-ci s’engage à rembourser tout ou partie de son crédit auprès de la banque s’il n’est plus en mesure de le faire. Le cautionnement peut être « simple », auquel cas l’organisme ne pourra être sollicité par la banque qu’à un stade avancé dans le défaut de paiement du crédit, ou « solidaire » engageant alors la responsabilité de la caution dès le premier incident de paiement.
Le coût de la caution varie en fonction de la société qui intervient. Par exemple, Crédit Logement propose deux barèmes : « Classic » et « Initio » réservé aux primo-accédants de moins de 37 ans. Le coût de la garantie varie de 1 à 1,5 % du montant du crédit. Une fois le prêt remboursé et en l’absence de défaillance, l’emprunteur peut obtenir le remboursement de la somme versée initialement.
Hypothèque ou caution : comment choisir ?
La caution représente le mode de garantie privilégié par les emprunteurs car elle ne nécessite pas de passer devant un notaire ce qui la rend moins chère. De plus, la contribution au fonds commun de garantie peut faire l’objet d’un remboursement partiel en fin de prêt.
A défaut de trouver une caution, il est toujours possible de se tourner vers l’hypothèque dont le coût peut être moindre en cas de PTZ ou de prêt conventionné.
Pour choisir entre ces deux garanties, n’hésitez pas à utiliser un simulateur en ligne gratuit et sans engagement. Il vous suffit de compléter un formulaire pour obtenir une estimation en moins de 2 minutes. Cette simulation peut également être effectuée par un courtier qui sera en mesure de répondre à vos questions et de vous orienter dans votre choix.
Autres dossiers
-
 Acheter une maison quand on est retraité (+ 60 ans) : financement et crédit
Emprunter après l’âge de 60 ans n’est pas impossible. Certaines banques trouvent même des avantages à ces profils. Toutefois, vous aurez des difficultés à trouver une assurance emprunteur ce qui...
-
 Crédit immobilier pour pompier : quelles spécificités ?
Vous êtes pompier et souhaitez contracter un prêt immobilier ? Votre statut vous permet d’obtenir certains avantages auprès des banques. Comparateur Crédit Immobilier ! Gratuit et sans engagement !...
-
 Le prêt relais est-il un crédit immobilier classique ? Quelles spécificités ?
Le crédit relais est un prêt de transition qui permet d’acheter un nouveau bien immobilier sans avoir vendu le bien actuel. C’est un crédit immobilier spécifique, répondant à un besoin particulier et...
-
 Crédit immobilier sur 15 ans ou 180 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 15 ans ou 180 mois ? Découvrez quel est le meilleur taux dont vous pouvez bénéficier. 15 ans est une durée relativement courte pour un crédit...
-
 Obtenir un prêt immobilier à 70 ans : quelles sont les solutions ?
Même si les seniors peuvent souscrire un prêt immobilier après l’âge de 70 ans, cela reste rare compte tenu de la baisse des taux d’usure et du poids de l’assurance. Comparateur Crédit Immobilier !...
-
 Crédit immobilier pour enseignant : quelles spécificités ?
Vous êtes enseignant et souhaitez devenir propriétaire ? Découvrez les spécificités du crédit immobilier pour cette catégorie de fonctionnaires. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Quelle est la meilleure offre de prêt immobilier en 2025 ?
Découvrez comment obtenir la meilleure offre de prêt immobilier grâce à nos conseils et à nos astuces, des solutions pour vous permettre de dénicher le meilleur taux mais aussi des conditions sur...
-
 Crédit immobilier sur 25 ans ou 300 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 25 ans ou 300 mois ? Découvrez comment bénéficier du meilleur taux. Les taux de crédit ont légèrement remonté ces dernières semaines dans le contexte...
-
 Combien d'apport personnel pour un prêt immobilier ?
L’apport personnel est un élément important dans une demande de prêt immobilier car il permet d’obtenir des conditions avantageuses pour son financement. Le taux fait partie de ces arguments avancés...
-
 Qu'est-ce qu'un prêt immobilier conventionné ?
Vous souhaitez concrétiser votre projet immobilier ? Avez-vous pensé au prêt conventionné pour financer une partie de votre investissement ? Comparateur Crédit Immobilier ! Gratuit et sans engagement...
-
 Crédit immobilier sur 30 ans ou 360 mois : quel est le meilleur taux ?
Vous souhaitez souscrire un crédit immobilier sur 30 ans ou 360 mois ? Découvrez tout ce qu’il faut savoir avant de vous lancer. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! La...
-
 Achat d’une résidence locative : trouver le taux le plus bas pour son crédit
Un investissement immobilier locatif peut se financer comptant. L’investisseur qui ne dispose pas des fonds nécessaires à l’achat d’une résidence locative peut également recourir à l’emprunt....
et sans engagement.
votre assurance de prêt. Simulation
gratuite et sans engagement.

Rachel & Denis C.

Franck B.

Célia R.


